杠杆迷宫里的借款单:配资平台、代客理财与风险叠加全解
一张“低门槛、高杠杆”的宣传页,常把借钱炒股包装成轻松放大收益的捷径;真正被放大的,往往还有亏损、利息和纠纷。看懂配资,先分清融资渠道:证券公司依法开展融资融券业务,须经监管部门批准;《中华人民共和国证券法》第一百二十条明确,证券融资融券等证券业务应依法经核准。网络配资平台并不因页面精美、合同齐全或自称“合作机构”就自动取得证券业务资质,具体性质还需看实际交易安排与监管认定。
核验别只看广告里的“牌照”。第一步,记录运营公司的全称、统一社会信用代码、收款账户和合同主体;第二步,通过国家企业信用信息公示系统核对登记、经营异常及股东等公开信息;第三步,到证监会及其派出机构、证券业协会等官方渠道核验相关机构或人员信息。工商登记不等于金融业务许可,平台展示的截图也不能代替官方查询。若宣传“稳赚”、要求向个人账户转账,或合同主体、软件运营方、收款方彼此不一致,应暂停操作并保存证据。
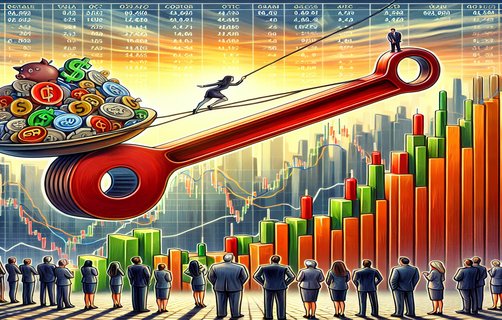
风险会像齿轮一样咬合:股价下跌先侵蚀本金,杠杆再放大损失;利息、费用和强制平仓可能让投资者来不及补救;若账户由平台控制,还可能叠加资金挪用、交易记录不透明、提现受阻及维权困难。所谓代客理财也要审查实际服务方是否具备相应资格、授权边界和资金管理安排;口头承诺保本,不等于法律保障。遇到纠纷,可保存合同、聊天、转账与交易记录,并通过监管部门、公安机关或法律专业人士寻求帮助。
把流程改成“先查、再算、后决定”:核实资质与合同主体,逐项读清杠杆比例、利息、平仓线、费用和退出条件;用最坏情形测算本金可能损失,确认资金流向及账户控制权;仍有疑问,就不入金。市场波动、监管要求和平台经营状况都会变化,昨天能提现,不代表明天没有风险。你会优先核验哪一项?
你认为配资最大的隐患是杠杆、平台资质,还是资金安全?
投票:A不碰场外配资 B先查资质再判断 C只考虑持牌机构业务
评论
Mia Chen
把资质核验和资金流向分开讲很实用,不能只看平台宣传。
阿哲
我会选A,强平和提现风险叠在一起,确实不值得赌。
River
提醒得好,工商登记不等于金融业务许可,应该多查官方渠道。